O'zbekcha
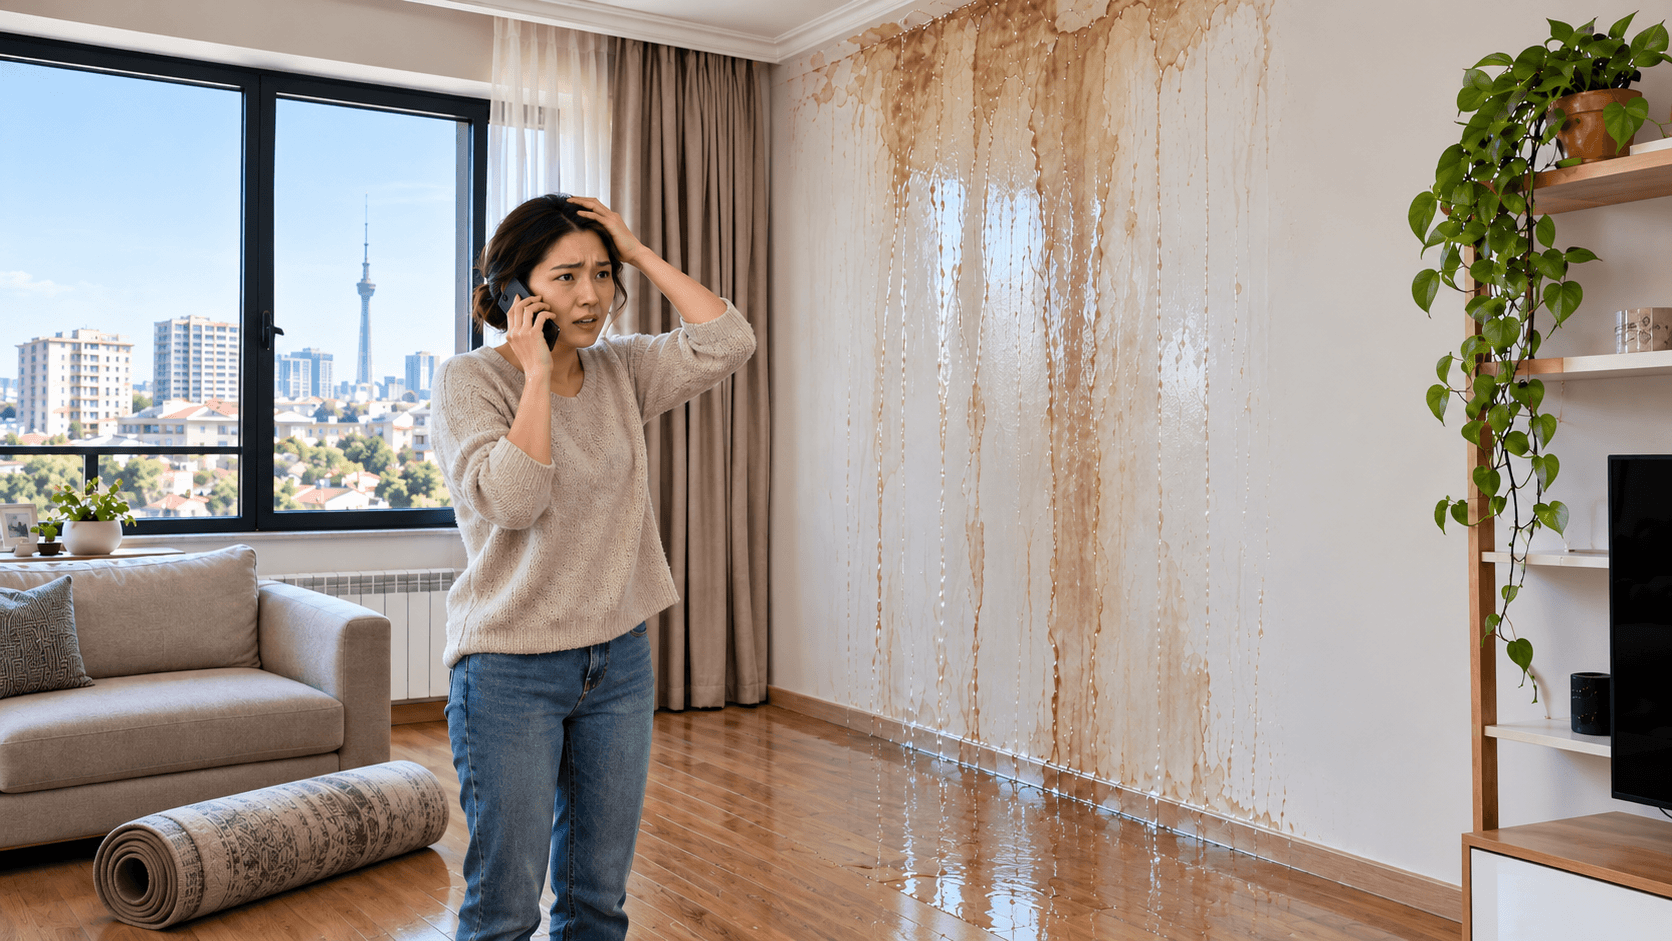
Uyga suv kirsa, olov tarqalsa yoki Zilziladan keyin yoriq paydo bo‘lsa, avval odamlar xavfsizligini ta’minlang. Keyin sug‘urtalovchiga xabar bering va zararga oid hujjatlarni to‘plang. Quyidagi yo‘l EUROASIA Insurance’ning COMPLEX 0809 ofertasiga asoslangan; qaror polisingiz va dalillarga bog‘liq.
Avval odamlar xavfsizligi
Yong‘in yoki boshqa xavf bo‘lsa, tashqariga chiqing va 112 ga, yong‘in bo‘lsa 101 ga qo‘ng‘iroq qiling. Surat uchun ichkariga qaytmang. Suv bosganda ho‘l simlarga tegmang; suvni faqat xavfsiz bo‘lsa to‘xtating. Zilzilada deraza va og‘ir buyumlardan uzoqlashing, bosh-bo‘yningizni asrang, liftga chiqmang. Bular xavfsizlik tavsiyalari, sug‘urta sharti emas.
1-qadam — polisingiz va zarar sababini tekshiring
Polisni ochib, qaysi uy-joy ko‘rsatilganini tekshiring. Ofertada jismoniy shaxs uchun sug‘urtalangan mol-mulk — polisdagi kvartira, dala hovli yoki turar joy. Agar uy bir nechta binodan iborat bo‘lsa yoki kadastrda qayd etilgan ajralmas qo‘shimcha qurilmalari bo‘lsa, ular polisda sanalishi kerak. Mebel va texnika oferta obyektida sanalmagan; pardozga yetgan zararni polis va istisnolarga qarab tekshiring. Polisdagi manzil, sug‘urta summasi va qo‘shimcha binolar ro‘yxatini ham qarang: zarar aynan qaysi obyektga yetganini shu ma’lumotlar bilan solishtirasiz.
To‘lov va polis berilgan sanalarni solishtiring: EUROASIA majburiyatlari to‘lov qilingan va polis berilganidan yetti kalendar kun o‘tgach boshlanadi. Hodisa sug‘urta davrida va O‘zbekistonda yuz berishi kerak. Jadval sababni tasniflaydi; u sug‘urta to‘lovini — tan olingan zarar uchun beriladigan pulni — kafolatlamaydi.
Nima yuz berdi? | Ofertada qanday ko‘riladi? |
|---|---|
Suv qo‘shni xonadan yoki polisdagi manzildagi suv, kanalizatsiya, isitish kabi tizimdan kirdi | “Suvdan shikastlanish” xavfi bo‘lishi mumkin |
Daryo yoki ko‘l suvi ko‘tarildi, yoxud to‘g‘on buzilib hududni suv bosdi | Alohida “suv toshqini” xavfi; qo‘shni xonadan oqish emas |
Suv tom, deraza yoki devordan sizdi | Ofertaning 3.1(k) bandida istisno qilingan |
Olov belgilangan o‘choqdan tashqariga mustaqil tarqala oladi yoki zilzila zarar yetkazdi | Tegishli xavf ofertada bor, lekin holat shartlar va dalillar bilan tekshiriladi |
Qo‘shni xonadagi oqish tabiiy ofatdagi suv toshqini emas. Yong‘in xavfi ham istisnolar va dalillarga qarab ko‘riladi.
2-qadam — EUROASIA’ga ikki muddatda xabar bering
Hodisa sodir bo‘lgan paytdan boshlab 72 soat ichida EUROASIA’ga xabar bering. Alohida besh ish kunidan kechiktirmay yozma xabarnoma yuboring. Biri ikkinchisining o‘rnini bosmaydi. 1147 orqali yozma xabarnoma yo‘lini aniqlang, murojaat qaydini saqlang. 112 yoki 101 ga qo‘ng‘iroq sug‘urtalovchiga xabar o‘rnini bosmaydi.
Muddatni o‘tkazish yoki dalil yetishmasligi rad javobiga sabab bo‘lishi mumkin. Hujjatlarni kutib, xabarni kechiktirmang.
3-qadam — zarar va uning sababini hujjatlashtiring
Joy xavfsiz bo‘lgach, shikastlangan sug‘urtalangan obyektni suratga oling: foto ofertada so‘raladi. Video qo‘shimcha bo‘lishi mumkin, ammo rasmiy hujjat o‘rnini bosmaydi. Eski nuqsonni yangi zarar deb ko‘rsatmang.
Yozma to‘lov arizasi va hodisani ko‘rib chiqish haqidagi arizaga kadastr yoki mulk huquqini tasdiqlovchi hujjat nusxasi kerak. Agar kadastr yoki mulk huquqini tasdiqlovchi hujjat aynan hodisada nobud bo‘lgan bo‘lsa, obyekt parametrlarini ko‘rsatuvchi boshqa hujjat nazarda tutilgan. Sabab va shikastni tasdiqlovchi vakolatli davlat organi hujjatining asl nusxasi ham kerak. Qaysi organ tegishli ekani hodisaga qarab farq qiladi: ofertada, jumladan, yong‘in xizmati va Seysmologiya markazi tilga olingan. Qo‘shni xonadan suv kirganda aynan qaysi vakolatli hujjat talab qilinishini EUROASIA’dan so‘rang. Qo‘shnining imzosi yoki boshqaruv tashkiloti dalolatnomasini barcha holat uchun yetarli deb qabul qilmang. Hujjatda hodisaning vaqti, joyi, sababi va shikasti aniqlanishi kerak; shuning uchun qaysi tasdiq mosligini oldindan so‘rash foydali.
4-qadam — baholatish va ko‘rikni tashkil qiling
Zarar miqdori uchun baholashga vakolatli tashkilot hujjatining asl nusxasini tayyorlang. Baholashni buyurtirishdan oldin qaysi tashkilotning hujjati qabul qilinishini EUROASIA’dan so‘rang. EUROASIA vakiliga obyektni ko‘rsating, qo‘shimcha hujjat so‘ralsa, taqdim eting. Foto zararni, vakolatli organ hujjati sababni, baholash miqdorni asoslaydi.
Ofertaga ko‘ra, 6.3-bandda sanalgan hujjatlar uch kalendar oy ichida obyektiv sababsiz berilmasa, sug‘urtalovchi hodisani tan olmaslik va to‘lovni rad etish huquqiga ega. Bu avtomatik rad emas. Kechikish sababini EUROASIA’ga ayting va yozishmalarni saqlab qo‘ying.
Uch vaziyat uchun shartli misollar
Qo‘shni quvuri. Yuqori qavatdagi quvur yorilib, devor ho‘l bo‘lsa, bu tabiiy toshqin emas, qo‘shni xonadan suv kirishi bo‘lishi mumkin. Suratga oling, belgilangan muddatlarda xabar bering va qaysi vakolatli hujjat kerakligini so‘rang. Divan va pardoz qamrovini polisdan tekshiring.
Oshxonadagi olov. Olov plitadan tashqariga tarqalsa, avval chiqing va 112 yoki 101 ga qo‘ng‘iroq qiling. Xavfsiz bo‘lgach, zararni qayd etib, yong‘in sababi haqidagi vakolatli hujjatni oling; istisnolar tekshiriladi.
Zilziladan keyingi yoriq. Silkinishdan keyin devorda yoriq ko‘rsangiz, avval xavfsizlikni ta’minlang. Zararni qayd etib, Seysmologiya markazidan qanday tasdiq kerakligini so‘rang; eski yoriqni yangi deb ko‘rsatmang.
Qaror va to‘lov muddatlari
Sug‘urta hodisasi — polis va oferta shartlariga mos deb tan olingan voqea. EUROASIA holatni tan olsa, tomonlar sug‘urta hodisasi dalolatnomasini imzolaydi; unda summa belgilanadi. Qisman zararda tiklash xarajatlari sug‘urta summasidan oshmagan miqdorda hisoblanadi. To‘liq nobud bo‘lishda ofertadagi sug‘urta summasi nazarda tutiladi. Tiklash xarajatlariga material, ish haqi, materialni yetkazish va loyiha smetasi bo‘yicha xarajatlar kirishi mumkin. Sug‘urta to‘lovi miqdori hujjatlar va polisga bog‘liq.
1Xavfsizlik
272 soat ichida xabar
35 ish kunidan kechikmay yozma xabarnoma
4hujjatlar va ko‘rik
5hodisa tan olinsa, dalolatnoma imzolanadi
615 bank kuni ichida to‘lov
15 bank kuni hodisa, qo‘ng‘iroq yoki arizadan emas, dalolatnoma imzolangan kundan boshlanadi. Ofertada to‘lov kuni pul EUROASIA hisobidan yechilgan kun deb belgilangan. Barcha hujjatlar olingach rad javobi berilsa, sabablar 15 kun ichida bildirilishi kerak. Hodisa yuzasidan jinoyat ishi, fuqarolik yoki ma’muriy ish yurituvi ochilsa, to‘lov haqidagi qaror vakolatli organ qarorigacha kechikishi mumkin.
Ko‘p uchraydigan xatolar
Qo‘shni xonadagi oqishni tabiiy suv toshqini deb atash yoki tom, deraza, devordan sizishni qamrovga kiritish.
Ho‘l mebel, texnika va barcha pardoz ishlari polisni tekshirmasdan ham qoplanadi deb o‘ylash.
72 soatlik xabar yoki besh ish kunlik yozma xabarnomadan birini o‘tkazib yuborish.
Surat yoxud 112 qo‘ng‘irog‘ini sabab haqida vakolatli organ hujjati o‘rniga qo‘yish.
“Arizadan keyin 15 kun” deb kutish: to‘lov muddati imzolangan dalolatnomaga bog‘langan.
Aybdor shaxsga nisbatan da’vo qo‘zg‘atishdan voz kechish: ofertaga ko‘ra, bu sug‘urtalovchini to‘lovdan ozod qiladi.
Tekshirish kerak: polisingizdagi obyekt, to‘lov va polis berilgan sana, zarar sababi, istisnolar hamda vakolatli organ hujjati. Zilzila haqida oferta aynan «5,0 баллов и выше по шкале Рихтера» deb yozadi. Bu iboradagi o‘lchovlarni o‘zingizcha almashtirmang; hodisangizga qanday qo‘llanishini EUROASIA’dan aniqlang. Pardoz yoki buyumlar qamrovini, shuningdek har qanday yong‘in uchun to‘lovni oldindan taxmin qilmang.
Pastdagi qo‘shniga yetkazgan zararingiz uchun bu oferta javobgarlik qamrovini va’da qilmaydi; alohida javobgarlik sug‘urtasini tekshiring. YTHsiz KASKO bo‘yicha to‘lov yo‘riqnomasi boshqa mahsulotga oid: undagi hujjat va muddatlarni uy sug‘urtasiga ko‘chirmang.
Polisingiz bo‘lsa, 1147 orqali o‘z holatingizga kerakli hujjatlarni so‘rang. Uyingizni sug‘urtalashni o‘ylayotgan bo‘lsangiz, EUROASIA uy-joy sug‘urtasi shartlarini ko‘rib chiqing va obyekt sizga mos kelsa, polisni rasmiylashtiring.